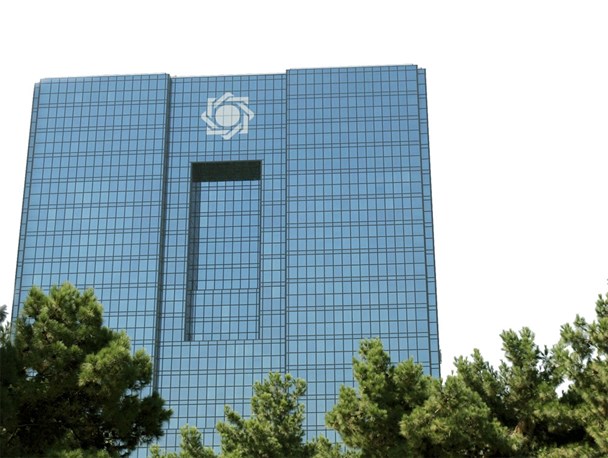
به گزارش شبکه اطلاع رسانی راه دانا؛ به نقل از مهر، نماد برخی بانکها مدتها است که بسته است؛ دلیل آن هم عدم تطبیق صورتهای مالی با استانداردهایی است که بانک مرکزی به عنوان سیاستگذار پولی و بانکی در نظر دارد. بسیاری در همین دوران میخواستند که بانک مرکزی را از اجرای این استانداردها منصرف کرده و صورتهای مالی و گزارشهای حسابرسی را بر مبنای همان استانداردهای ملی ارایه دهند؛ اما دیوار مخالفت بانک مرکزی بلندتر از آن است که بتوان از آن گذر کرد.
, شبکه اطلاع رسانی راه دانا,همین چند روز پیش بود که بانک مرکزی دوباره اعلام کرد که صورتهای مالی بانکها باید بر اساس استانداردهای گزارشگری مالی که جزئیاتش منتشر شده، تدوین شود. این در حالی است که بانکها باید شفافیت و قابلیت اتکای مالی را به عنوان مولفه اصلی کیفیت گزارشگری مالی در نظر بگیرند. این در حالی است که بانکها هنوز هم بر این باورند که به این سرعت، نمیتوانند خود را با استانداردهای گزارشگری مالی بینالمللی تطبیق داده و باید زمان بیشتری داشته باشند.
در عین حال، هستند بانکهایی که هنوز هم نتوانسته اند خود را تطبیق دهند و مدتها است پشت دربهای بسته سازمان بورس و اوراق بهادار برای بازگشایی نماد و برگزاری مجامع باقی ماندهاند؛ به خصوص اینکه سهامداران دیگر صبرشان به سر آمده و به نظر میرسد باید هر چه زودتر، تدبیر دولت برای بازگشایی نماد مرتبط با سهامشان را ببینند.
تمام اینها در شرایطی است که بانک مرکزی اکنون شرط و شروطهای جدیدی برای نظام بانکی قائل شده که به اعتقاد برخی از کارشناسان، باز هم میتواند منجر به بسته شدن نماد یکسری دیگر از بانکها در ماههای پیش رو شود. این در حالی است که بانک مرکزی تاکیدش بر این است که انتشار گزارش حسابرسی غیرمقبول اصولاً جایگاهی ندارد.
در واقع بانک مرکزی معتقد است که صدور گزارشهای حاوی اظهارنظر حسابرسی مشروط، آن هم با بندهای متعدد، مبهم و با اهمیت، اعتبار صورت های مالی را به شدت مخدوش ساخته و اطمینان استفاده کنندگان را سلب می نماید؛ به خصوص اینکه فراوانی این نوع گزارش ها در ارتباط با صورت هالی مالی شرکت ها در ایران، رویه ای نادرست و رو به تزایدی است که متأسفانه به یک رویه تبدیل شده است.
روی دیگر سکه هم البته خارجیها هستند که میخواهند به نظام بانکی ایران وارد شده و تعامل داشته باشند؛ آنگونه که معاون نظارت بانک مرکزی میگوید: نقیصه بارز در صورتهای مالی بانکها منجر به این شده که فلسفه وجودی گزارشگری مالی، که فراهم نمودن اطلاعات قابل اتکا و سودمند برای تصمیم گیری است، به شدت مخدوش نموده و اکنون به یکی از موانع اصلی تعاملات بینالمللی بانک های ایرانی تبدیل شده است. این موضوع به کرات مورد اشاره طرف های خارجی قرار می گیرد و لزوماً ارتباطی با نوع استانداردهای حسابداری مورد استفاده (ملی یا بینالمللی) هم ندارد.
کیفیت گزارشگری مالی بانکها، موسسات اعتباری با توجه به ضرورت تسریع در برقراری ارتباطات بانکی بینالمللی، از اهمیت ویژه ای برخوردار است. بر این اساس، بانک مرکزی جمهوری اسلامی ایران به عنوان مرجع نظارت بر عملکرد بانکها/ موسسات اعتباری و درراستای صیانت از منافع سپرده گذاران و ایفای مسئولیت در ایجاد و حفظ سلامت و ثبات نظام بانکی کشور، اقدامات اصلاحات تدریجی اتخاذ نموده است.
بر اساس آنچه که بانک مرکزی به بانکها تکلیف کرده، هیات مدیره آنها موظفند با اهتمام کامل نسبت به تنظیم صورت های مالی سال ۱۳۹۵ مطابق نمونه ابلاغی بانک مرکزی اقدام نمایند؛ به نحوی که تمامی یادداشت های پیوست صورت های مالی نمونه جدید که در اولین سال اجرا، ناقص ارسال گردیده بود، به طور کامل ارائه نمایند. از همه مهمتر آنکه، هیات مدیرهها مکلف هستند دسترسی کامل حسابرسان به اطلاعات را فراهم نموده و با صدور دستور همکاری حداکثری به تمامی سطوح مدیریتی بانک/ موسسه اعتباری، به گونه ای عمل نمایند که محدودیتی در رسیدگی حسابرسان مستقل در فرآیند حسابرسی وجود نداشته باشد.
نکته حائز اهمیت آن است که عرف بینالمللی، تکیه بر گزارش های حسابرسی با کیفیت را یکی از ابزارهای اصلی نظارتی تلقی میکند؛ به خصوص رسیدگی و اظهارنظر نسبت به طبقه بندی و ذخیره گیری تسهیلات اعطایی، سودهای شناسایی شده مرتبط با معاملات مشکوک و مسالهدار و اظهار نظر نسبت به محاسبه صحیح درآمدهای مشاع و تخصیص آن بین دو طبقه از تأمین کنندگان منابع یعنی سپرده گذاران و سهامداران باید در نهایت دقت و با رعایت کامل استانداردهای حسابداری و مقررات بانک مرکزی انجام گردیده و بندهای احتمالی شرط و یا توضیحی با دقت و صراحت کامل تنظیم شود.
خاطرنشان می سازد نمونه های متنوعی از گزارش های حسابرسی صادر شده در سالهای گذشته که توسط کمیته نظارت بر عملکرد حسابرسان مورد بررسی قرار گرفته، موید عدم رعایت نکات مورد اشاره می باشد. برخورد نامناسب در ارتباط با نحوه طبقه بندی و کسری ذخایر کاهش ارزش تسهیلات، سودهای شناسایی شده معاملات مشکوک و عدم توجه و اظهارنظر نسبت به مازاد سود پرداختی به سپرده گذاران از جمله این کاستی ها بوده است.
در نهایت بانک مرکزی بانکها را مکلف کرده تا پیش نویس نهایی گزارش حسابرس مستقل و بازرس قانونی قبل از صدور نهایی برایش ارسال کنند تا در نهایت، تهیهکنندگان گزارش با ناظران معاونت نظارتی بانک مرکزی به منظور تبادل نظر و رفع ابهامات احتمالی شرکت نمایند و پس از آن براساس توافقات حاصله نسبت به صدور گزارش نهایی اقدام شود.
همین چند روز پیش بود که بانک مرکزی دوباره اعلام کرد که صورتهای مالی بانکها باید بر اساس استانداردهای گزارشگری مالی که جزئیاتش منتشر شده، تدوین شود. این در حالی است که بانکها باید شفافیت و قابلیت اتکای مالی را به عنوان مولفه اصلی کیفیت گزارشگری مالی در نظر بگیرند. این در حالی است که بانکها هنوز هم بر این باورند که به این سرعت، نمیتوانند خود را با استانداردهای گزارشگری مالی بینالمللی تطبیق داده و باید زمان بیشتری داشته باشند.
,در عین حال، هستند بانکهایی که هنوز هم نتوانسته اند خود را تطبیق دهند و مدتها است پشت دربهای بسته سازمان بورس و اوراق بهادار برای بازگشایی نماد و برگزاری مجامع باقی ماندهاند؛ به خصوص اینکه سهامداران دیگر صبرشان به سر آمده و به نظر میرسد باید هر چه زودتر، تدبیر دولت برای بازگشایی نماد مرتبط با سهامشان را ببینند.
,تمام اینها در شرایطی است که بانک مرکزی اکنون شرط و شروطهای جدیدی برای نظام بانکی قائل شده که به اعتقاد برخی از کارشناسان، باز هم میتواند منجر به بسته شدن نماد یکسری دیگر از بانکها در ماههای پیش رو شود. این در حالی است که بانک مرکزی تاکیدش بر این است که انتشار گزارش حسابرسی غیرمقبول اصولاً جایگاهی ندارد.
,در واقع بانک مرکزی معتقد است که صدور گزارشهای حاوی اظهارنظر حسابرسی مشروط، آن هم با بندهای متعدد، مبهم و با اهمیت، اعتبار صورت های مالی را به شدت مخدوش ساخته و اطمینان استفاده کنندگان را سلب می نماید؛ به خصوص اینکه فراوانی این نوع گزارش ها در ارتباط با صورت هالی مالی شرکت ها در ایران، رویه ای نادرست و رو به تزایدی است که متأسفانه به یک رویه تبدیل شده است.
,روی دیگر سکه هم البته خارجیها هستند که میخواهند به نظام بانکی ایران وارد شده و تعامل داشته باشند؛ آنگونه که معاون نظارت بانک مرکزی میگوید: نقیصه بارز در صورتهای مالی بانکها منجر به این شده که فلسفه وجودی گزارشگری مالی، که فراهم نمودن اطلاعات قابل اتکا و سودمند برای تصمیم گیری است، به شدت مخدوش نموده و اکنون به یکی از موانع اصلی تعاملات بینالمللی بانک های ایرانی تبدیل شده است. این موضوع به کرات مورد اشاره طرف های خارجی قرار می گیرد و لزوماً ارتباطی با نوع استانداردهای حسابداری مورد استفاده (ملی یا بینالمللی) هم ندارد.
,کیفیت گزارشگری مالی بانکها، موسسات اعتباری با توجه به ضرورت تسریع در برقراری ارتباطات بانکی بینالمللی، از اهمیت ویژه ای برخوردار است. بر این اساس، بانک مرکزی جمهوری اسلامی ایران به عنوان مرجع نظارت بر عملکرد بانکها/ موسسات اعتباری و درراستای صیانت از منافع سپرده گذاران و ایفای مسئولیت در ایجاد و حفظ سلامت و ثبات نظام بانکی کشور، اقدامات اصلاحات تدریجی اتخاذ نموده است.
,بر اساس آنچه که بانک مرکزی به بانکها تکلیف کرده، هیات مدیره آنها موظفند با اهتمام کامل نسبت به تنظیم صورت های مالی سال ۱۳۹۵ مطابق نمونه ابلاغی بانک مرکزی اقدام نمایند؛ به نحوی که تمامی یادداشت های پیوست صورت های مالی نمونه جدید که در اولین سال اجرا، ناقص ارسال گردیده بود، به طور کامل ارائه نمایند. از همه مهمتر آنکه، هیات مدیرهها مکلف هستند دسترسی کامل حسابرسان به اطلاعات را فراهم نموده و با صدور دستور همکاری حداکثری به تمامی سطوح مدیریتی بانک/ موسسه اعتباری، به گونه ای عمل نمایند که محدودیتی در رسیدگی حسابرسان مستقل در فرآیند حسابرسی وجود نداشته باشد.
,نکته حائز اهمیت آن است که عرف بینالمللی، تکیه بر گزارش های حسابرسی با کیفیت را یکی از ابزارهای اصلی نظارتی تلقی میکند؛ به خصوص رسیدگی و اظهارنظر نسبت به طبقه بندی و ذخیره گیری تسهیلات اعطایی، سودهای شناسایی شده مرتبط با معاملات مشکوک و مسالهدار و اظهار نظر نسبت به محاسبه صحیح درآمدهای مشاع و تخصیص آن بین دو طبقه از تأمین کنندگان منابع یعنی سپرده گذاران و سهامداران باید در نهایت دقت و با رعایت کامل استانداردهای حسابداری و مقررات بانک مرکزی انجام گردیده و بندهای احتمالی شرط و یا توضیحی با دقت و صراحت کامل تنظیم شود.
,خاطرنشان می سازد نمونه های متنوعی از گزارش های حسابرسی صادر شده در سالهای گذشته که توسط کمیته نظارت بر عملکرد حسابرسان مورد بررسی قرار گرفته، موید عدم رعایت نکات مورد اشاره می باشد. برخورد نامناسب در ارتباط با نحوه طبقه بندی و کسری ذخایر کاهش ارزش تسهیلات، سودهای شناسایی شده معاملات مشکوک و عدم توجه و اظهارنظر نسبت به مازاد سود پرداختی به سپرده گذاران از جمله این کاستی ها بوده است.
,در نهایت بانک مرکزی بانکها را مکلف کرده تا پیش نویس نهایی گزارش حسابرس مستقل و بازرس قانونی قبل از صدور نهایی برایش ارسال کنند تا در نهایت، تهیهکنندگان گزارش با ناظران معاونت نظارتی بانک مرکزی به منظور تبادل نظر و رفع ابهامات احتمالی شرکت نمایند و پس از آن براساس توافقات حاصله نسبت به صدور گزارش نهایی اقدام شود.
,]
ارسال دیدگاه