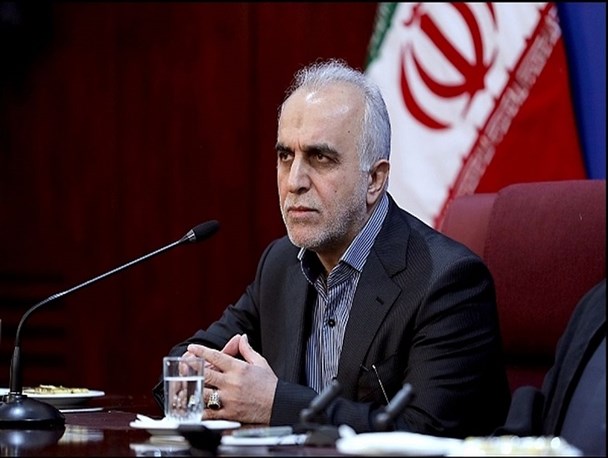
به گزارش شبکه اطلاع رسانی راه دانا؛ فرهاد دژپسند وزیر اقتصاد از روند اجرای هوشمند سازی نظام مالیاتی ابراز نگرانی کرده و خواستار بررسی این مسئله از سوی رئیس کل سازمان امور مالیاتی شد.
, شبکه اطلاع رسانی راه دانا,موضوع از این قرار است که اواخر سال 98 کارشناسان معاونت اقتصادی وزارت اقتصاد از پروژه نهایی سازی طرح جامع مالیاتی (توسعه نظام اطلاعات مالیاتی در راستای ارتقای اشراف اطلاعاتی) بازدید میدانی کرده و گزارش نظارتی به وزیر اقتصاد ارائه دادند.
آمار و اطلاعات ارائه شده، هشدار گونه بوده که بسیاری از بخشها و زیرمجموعههای نظام جامع مالیاتی به اهداف ترسیمی دست پیدا نکرده است.

در بخشی از این گزارش آمده است: پروژه نهایی سازی طرح جامع مالیاتی (توسعه نظام اطلاعات مالیاتی در راستای ارتقا اشراف اطلاعاتی که از ۱۳۸۸/۱/۱ شروع شده و تا تاریخ ۱۳۹۸/۱۲/۲۹ ادامه خواهد داشت، شامل چهار حوزه توسعه سامانه نرم افزاری یکپارچه مالیاتی (سنیم)، توسعه پایگاه داده، پورتال و دولت الکترونیک، زیرساخت و امنیت بوده که ۲۱ زیر پروژه را به شرح ذیل دربر میگیرد:
١- حوزه توسعه سامانه نرم افزاری یکپارچه مالیاتی (سنیم) و توسعه سامانه سنیم براساس نیازمندی های جدید سازمان و تغییرات قوانین و مقررات تشکیل، تکمیل و ارتقاء ساختار و نیروی انسانی مدیریت بدهی ها در مرکز و استانها
-خودکارسازی انتقال دیتای ثبت نام ادارات امور مالیاتی به سامانه سنیم
-حذف فایل pdf و تولید EXML در سامانه سنیم در راستای چابک سازی سنیم
-انتقال حساب وجوه خروج از کشور به بانک مرکزی (سامانه تجمیع قبوض)
-اجرای عملیاتی بخشودگی جرائم
۲- توسعه پایگاه داده، پورتال و دولت الکترونیک
- برنامه نویسی، تست و اجرائی نمودن اظهارنامه اشخاص حقوقی، حقیقی و اظهارنامه اجاره املاک مطابق
قالب تعریف شده جهت عملکرد ۱۳۹۷
- اجرای عملیات الکترونیک مودیان در سال ۱۳۹۷
- بازنویسی سامانه استعلام اطلاعات مودیان (سامانه ۱۲۰) و یکی نمودن ساختارهای اطلاعاتی درون و برون سازمانی
- طراحی و پیاده سازی سامانه مدیریت اطلاعات گزارشات بازرسی موضوع ماده ۱۸۱
- تبادل اطلاعات، بارگذاری و کد گذاری اطلاعات دریافتی از سایر دستگاه ها (توسعه سامانه واحدیابی و
سامانه جستجو و برداشت اطلاعات مالیاتی)
- طراحی و پیاده سازی سامانه تعیین واحد مالیاتی براساس نقشه های جغرافیایی
- عملیاتی سازی پروژه یکپارچه سازی سامانه های ثبت نام مالیات بر ارزش افزوده و ثبت نام الکترونیک شماره اقتصادی
- توسعه سامانه داده کاوی هوشمند
٣- زیرساخت
- تکمیل زیرساخت مرکز داده شرایط اضطرار پشتیبان
- راه اندازی سایت ذخیره ساز
- ادغام، یکپارچه سازی و بهینه سازی زیرساخت شبکه Server farmهای اینترنتی، اینترانتی و
اکسترانتی مرکز داده سازمان
۴- امنیت
- آزمون و ارزیابی امنیتی (blackbox) زیرساخت سازمان
- ارزیابی امنیتی نرم افزارهای کاربردی موبایل سازمان ارزیابی توسط آزمایشگاه های مورد تایید مرکز افتا)
- پیاده سازی ISMS در قلمرو تعیین شده ( فاز نخست)
- ارزیابی سطح دانش و آگاهی امنیت اطلاعات کارکنان
- ارتقا سطح دانش و آگاهی امنیت اطلاعات کارکنان (فاز نخست)
به طور کلی در حوزه توسعه سامانه نرم افزاری یکپارچه مالیاتی (سنیم) اگر چه اقداماتی از قبیل توسعه سامانه سنیم بر اساس نیازمندیهای جدید سازمان، حذف فایل های pdf و تبدیل آن به xml و اجرای عملیات بخشودگی جرایم انجام شده، ولی خودکار سازی انتقال دیتای ثبت نام ادارات امور مالیاتی به عنوان یک زیر پروژه موثر تاکنون نهایی سازی نشده است.
در حوزه توسعه پایگاه داده، پورتال و دولت الکترونیک نیز اقداماتی از قبیل برنامه نویسی، تست و اجرایی نمودن اظهارنامه اشخاص حقوقی، حقیقی و اظهار نامه اجاره املاک مطابق قالب تعریف شده جهت عملکرد ۱۳۹۷، اجرای عملیات الکترونیک مودیان در سال ۱۳۹۷، توسعه داده کاوی هوشمند و همچنین اقداماتی در راستای تبادل اطلاعات، بارگذاری و کدگذاری اطلاعات دریافتی از سایر دستگاه ها انجام شده ولی بازنویسی سامانه استعلام مودیان ( سامانه ۱۲۰) و طراحی و پیاده سازی سامانه مدیریت اطلاعات گزارشات بازرسی موضوع ماده ۱۸۱ قانون مالیات های مستقیم نسبت به میزان پیشرفت برنامه ریزی شده عقب ماندگی قابل توجهی دارند.
در حوزه زیرساخت، میزان پیشرفت زیر پروژه ها، کمتر از ۲۰ درصد ( بین ۲.۵ تا ۱۹ درصد) بوده که عملکرد مطلوبی را نشان نمی دهد و مهمترین دلیل آن عدم تامین تجهیزات و عدم ثبات قیمت ها ذکر شده است. در حوزه امنیت نیز اقدامات انجام شده در زیر پروژه ها در حد تهیه RFP و یا بازبینی آن بوده و مناقصه ها نیز هنوز به نتیجه نرسیده و خروجی ملموسی نداشته است.
با توجه به موارد فوق میزان پیشرفت اظهار شده برای پروژه در سال جاری ۵۸.۸ درصد بوده که حدود ۳۰ واحد درصد عقب تر از میزان پیشرفت برنامه ریزی شده می باشد. در این ارتباط عدم تامین تجهیزات برای زیر ساخت ها و عدم ثبات قیمت ها، کمبود نیروی انسانی و همکاری ضعیف برخی از دستگاه ها از مهمترین چالش ها بوده است.
علاوه بر این گزارش، نظر دفتر تخصصی ( دفتر مطالعات بخش عمومی) در خصوص عملکرد پروژه طرح جامع مالیاتی ضمیمه شده است.
در این بخشی از گزارش آمده است: از ابتدا طرح جامع مالیاتی به عنوان یک ابرپروژه ملی قلمداد و نقشه راه آن با همکاری سازمان های بین المللی مجرب طرح ریزی شد. این نقشه شامل ۲۷ پروژه (این نقشه ابتدا ۳۲ پروژه بود که بعدا با شکست برخی پروژه ها به ۳۷ پروژه تقسیم شد) و برای هر پروژه زیر پروژه های مشخصی تعیین شد.
در ارتباط با ارزیابی اقدامات انجام شده هرچند که عدم تعیین یک سازمان یا نهاد به عنوان ناظر بیرونی از ابتدا یکی از نواقص طرح جامع مالیاتی بود، با این حال امکان رصد و پیگیری طرح برای یک پژوهشگر از طریق بررسی گزارش های عملکردی که بصورت منظم و سالانه و در قالب همان نقشه راه (یک ساختار و چارچوب مشخص) ارائه و منتشر می شد وجود داشت، اما از سال ۱۳۹۹ با تغییرات مدیریتی در طرح جامع مالیاتی و ورود آن به پروژه های رهپو، ساختار، نظم و انسجام قبلی از بین رفت و گزارشات اکنون به گزارشی چند صفحهای تقلیل یافته است.
در این ارتباط توجه به موارد ذیل حائز اهمیت است: گزارش پیشرفت ارائه شده که نهایی سازی طرح جامع مالیاتی نام گرفته، معادل با توسعه نظام اطلاعات مالیاتی در راستای ارتقا اشراف اطلاعات در نظر گرفته شده است. این در حالیست که عبارت اخیر به رغم اهمیت آن در طرح جامع مالیاتی و از منظر سیاستگذاری مالیاتی، تنها می تواند بخشی از پروژه نهایی سازی طرح جامع مالیاتی باشد. این شیوه محدود کردن طرح، حاکی از آن است که در میان رده های مدیریتی طرح جامع، رویکرد کلان نگر و بلندمدتی وجود ندارد تا در قالب آن انسجام پروژه ها و زیر پروژه ها با هم، با ساختار طرح جامع و با اقدامات از پیش انجام گرفته رعایت شود.
برخی از این زیر پروژه ها که بعضا ۱۰۰ درصد نیز انجام شده و در درصد پیشرفت پروژه اصلی نیز تاثیر گذار بوده اند، در اولویت نبوده و بعضا ارتباطی نیز با اهداف ممتاز طرح جامع مالیاتی ندارند (مانند سامانه تجمیع قبوض و یا اجرای عملیاتی بخشودگی جرایم). به عبارت دقیق تر، یک ارزیابی کلی از طرح جامع مالیاتی حاکی از آن است که با اینکه در حال حاضر برخی اقدامات دستی و کاغذی پیشین،بصورت الکترونیک انجام می گیرد ولی در عمل، فرآیندها الکترونیک نشده تا بتواند تحقق اهداف مهم طرح جامع مانند رفع تبعیض مالیاتی، افزایش شفافیت و کاهش فرار مالیاتی را به دنبال داشته باشد.
موضوع موتور ریسک و تعیین مودیان با ریسک بالا
از دیگر موضوعات جدید و حائز اهمیت در طرح جامع مالیاتی از منظر جلوگیری از فرار مالیاتی می باشد که بر اساس اذعان مجریان طرح، ماژول مربوطه همچنان کارکرد عملیاتی ندارد. این مهم با توجه به الزام سازمان به تغییر شیوه های مالیات ستانی و شناسایی مودیان ریسک پذیر و صرفا رسیدگی و تعیین مالیات این گروه از مودیان حائز اهمیت ویژه ای می باشد. شایان ذکر است، عدم تکمیل این مرحله با توجه به مفاد ماده ۹۷ قانون مالیاتهای مستقیم می تواند نظام مالیاتی کشور را طی سال های پیش رو با مشکل اساسی روبرو سازد.
هر طرحی دربردارنده پیمانکار، بهره برداران و ذینفعان می باشد که هر کدام به نحوی در ارتباط با تکمیل و اجرای طرح هستند و لذا انجام یک ارزیابی جامع از طرح، منوط به دسترس بودن بازخورد کلیه طرف های درگیر است. این در حالیست که گزارش های دریافتی در خصوص پیشرفت طرح جامع مالیاتی با اوصاف فوق، تنها از سوی مجری طرح جامع مالیاتی (در حال حاضر، معاونت فناوری های مالیاتی) بوده و هیچ گونه گزارش مستندی از سوی بهره برداران طرح (ادارات مالیاتی استان ها) که بصورت مستقیم با مودیان در ارتباطند و همچنین از سوی دیگر ذینفعان وجود ندارد. گزارشات میدانی حاکی از آن است که مودیان همچنان با ممیزان مالیاتی و با رویه های پیشین و در نتیجه چالش ها و مشکلات گذشته روبرو هستند.
در ماههای اخیر دیوان محاسبات نیز به طرح جامع مالیاتی ورود کرده و خواستار شفاف سازی و ارائه گزارش پیشرفت آن شده بود.
انتهای پیام
منبع: فارس
موضوع از این قرار است که اواخر سال 98 کارشناسان معاونت اقتصادی وزارت اقتصاد از پروژه نهایی سازی طرح جامع مالیاتی (توسعه نظام اطلاعات مالیاتی در راستای ارتقای اشراف اطلاعاتی) بازدید میدانی کرده و گزارش نظارتی به وزیر اقتصاد ارائه دادند.
,آمار و اطلاعات ارائه شده، هشدار گونه بوده که بسیاری از بخشها و زیرمجموعههای نظام جامع مالیاتی به اهداف ترسیمی دست پیدا نکرده است.
,
, در بخشی از این گزارش آمده است: پروژه نهایی سازی طرح جامع مالیاتی (توسعه نظام اطلاعات مالیاتی در راستای ارتقا اشراف اطلاعاتی که از ۱۳۸۸/۱/۱ شروع شده و تا تاریخ ۱۳۹۸/۱۲/۲۹ ادامه خواهد داشت، شامل چهار حوزه توسعه سامانه نرم افزاری یکپارچه مالیاتی (سنیم)، توسعه پایگاه داده، پورتال و دولت الکترونیک، زیرساخت و امنیت بوده که ۲۱ زیر پروژه را به شرح ذیل دربر میگیرد:
,١- حوزه توسعه سامانه نرم افزاری یکپارچه مالیاتی (سنیم) و توسعه سامانه سنیم براساس نیازمندی های جدید سازمان و تغییرات قوانین و مقررات تشکیل، تکمیل و ارتقاء ساختار و نیروی انسانی مدیریت بدهی ها در مرکز و استانها
,-خودکارسازی انتقال دیتای ثبت نام ادارات امور مالیاتی به سامانه سنیم
,-حذف فایل pdf و تولید EXML در سامانه سنیم در راستای چابک سازی سنیم
,-انتقال حساب وجوه خروج از کشور به بانک مرکزی (سامانه تجمیع قبوض)
,-اجرای عملیاتی بخشودگی جرائم
,۲- توسعه پایگاه داده، پورتال و دولت الکترونیک
,- برنامه نویسی، تست و اجرائی نمودن اظهارنامه اشخاص حقوقی، حقیقی و اظهارنامه اجاره املاک مطابق
,قالب تعریف شده جهت عملکرد ۱۳۹۷
,- اجرای عملیات الکترونیک مودیان در سال ۱۳۹۷
,- بازنویسی سامانه استعلام اطلاعات مودیان (سامانه ۱۲۰) و یکی نمودن ساختارهای اطلاعاتی درون و برون سازمانی
,- طراحی و پیاده سازی سامانه مدیریت اطلاعات گزارشات بازرسی موضوع ماده ۱۸۱
,- تبادل اطلاعات، بارگذاری و کد گذاری اطلاعات دریافتی از سایر دستگاه ها (توسعه سامانه واحدیابی و
,سامانه جستجو و برداشت اطلاعات مالیاتی)
,- طراحی و پیاده سازی سامانه تعیین واحد مالیاتی براساس نقشه های جغرافیایی
,- عملیاتی سازی پروژه یکپارچه سازی سامانه های ثبت نام مالیات بر ارزش افزوده و ثبت نام الکترونیک شماره اقتصادی
,- توسعه سامانه داده کاوی هوشمند
,٣- زیرساخت
,- تکمیل زیرساخت مرکز داده شرایط اضطرار پشتیبان
,- راه اندازی سایت ذخیره ساز
,- ادغام، یکپارچه سازی و بهینه سازی زیرساخت شبکه Server farmهای اینترنتی، اینترانتی و
,اکسترانتی مرکز داده سازمان
,۴- امنیت
,- آزمون و ارزیابی امنیتی (blackbox) زیرساخت سازمان
,- ارزیابی امنیتی نرم افزارهای کاربردی موبایل سازمان ارزیابی توسط آزمایشگاه های مورد تایید مرکز افتا)
,- پیاده سازی ISMS در قلمرو تعیین شده ( فاز نخست)
,- ارزیابی سطح دانش و آگاهی امنیت اطلاعات کارکنان
,- ارتقا سطح دانش و آگاهی امنیت اطلاعات کارکنان (فاز نخست)
,به طور کلی در حوزه توسعه سامانه نرم افزاری یکپارچه مالیاتی (سنیم) اگر چه اقداماتی از قبیل توسعه سامانه سنیم بر اساس نیازمندیهای جدید سازمان، حذف فایل های pdf و تبدیل آن به xml و اجرای عملیات بخشودگی جرایم انجام شده، ولی خودکار سازی انتقال دیتای ثبت نام ادارات امور مالیاتی به عنوان یک زیر پروژه موثر تاکنون نهایی سازی نشده است.
,در حوزه توسعه پایگاه داده، پورتال و دولت الکترونیک نیز اقداماتی از قبیل برنامه نویسی، تست و اجرایی نمودن اظهارنامه اشخاص حقوقی، حقیقی و اظهار نامه اجاره املاک مطابق قالب تعریف شده جهت عملکرد ۱۳۹۷، اجرای عملیات الکترونیک مودیان در سال ۱۳۹۷، توسعه داده کاوی هوشمند و همچنین اقداماتی در راستای تبادل اطلاعات، بارگذاری و کدگذاری اطلاعات دریافتی از سایر دستگاه ها انجام شده ولی بازنویسی سامانه استعلام مودیان ( سامانه ۱۲۰) و طراحی و پیاده سازی سامانه مدیریت اطلاعات گزارشات بازرسی موضوع ماده ۱۸۱ قانون مالیات های مستقیم نسبت به میزان پیشرفت برنامه ریزی شده عقب ماندگی قابل توجهی دارند.
,در حوزه زیرساخت، میزان پیشرفت زیر پروژه ها، کمتر از ۲۰ درصد ( بین ۲.۵ تا ۱۹ درصد) بوده که عملکرد مطلوبی را نشان نمی دهد و مهمترین دلیل آن عدم تامین تجهیزات و عدم ثبات قیمت ها ذکر شده است. در حوزه امنیت نیز اقدامات انجام شده در زیر پروژه ها در حد تهیه RFP و یا بازبینی آن بوده و مناقصه ها نیز هنوز به نتیجه نرسیده و خروجی ملموسی نداشته است.
,با توجه به موارد فوق میزان پیشرفت اظهار شده برای پروژه در سال جاری ۵۸.۸ درصد بوده که حدود ۳۰ واحد درصد عقب تر از میزان پیشرفت برنامه ریزی شده می باشد. در این ارتباط عدم تامین تجهیزات برای زیر ساخت ها و عدم ثبات قیمت ها، کمبود نیروی انسانی و همکاری ضعیف برخی از دستگاه ها از مهمترین چالش ها بوده است.
,علاوه بر این گزارش، نظر دفتر تخصصی ( دفتر مطالعات بخش عمومی) در خصوص عملکرد پروژه طرح جامع مالیاتی ضمیمه شده است.
,در این بخشی از گزارش آمده است: از ابتدا طرح جامع مالیاتی به عنوان یک ابرپروژه ملی قلمداد و نقشه راه آن با همکاری سازمان های بین المللی مجرب طرح ریزی شد. این نقشه شامل ۲۷ پروژه (این نقشه ابتدا ۳۲ پروژه بود که بعدا با شکست برخی پروژه ها به ۳۷ پروژه تقسیم شد) و برای هر پروژه زیر پروژه های مشخصی تعیین شد.
,در ارتباط با ارزیابی اقدامات انجام شده هرچند که عدم تعیین یک سازمان یا نهاد به عنوان ناظر بیرونی از ابتدا یکی از نواقص طرح جامع مالیاتی بود، با این حال امکان رصد و پیگیری طرح برای یک پژوهشگر از طریق بررسی گزارش های عملکردی که بصورت منظم و سالانه و در قالب همان نقشه راه (یک ساختار و چارچوب مشخص) ارائه و منتشر می شد وجود داشت، اما از سال ۱۳۹۹ با تغییرات مدیریتی در طرح جامع مالیاتی و ورود آن به پروژه های رهپو، ساختار، نظم و انسجام قبلی از بین رفت و گزارشات اکنون به گزارشی چند صفحهای تقلیل یافته است.
,در این ارتباط توجه به موارد ذیل حائز اهمیت است: گزارش پیشرفت ارائه شده که نهایی سازی طرح جامع مالیاتی نام گرفته، معادل با توسعه نظام اطلاعات مالیاتی در راستای ارتقا اشراف اطلاعات در نظر گرفته شده است. این در حالیست که عبارت اخیر به رغم اهمیت آن در طرح جامع مالیاتی و از منظر سیاستگذاری مالیاتی، تنها می تواند بخشی از پروژه نهایی سازی طرح جامع مالیاتی باشد. این شیوه محدود کردن طرح، حاکی از آن است که در میان رده های مدیریتی طرح جامع، رویکرد کلان نگر و بلندمدتی وجود ندارد تا در قالب آن انسجام پروژه ها و زیر پروژه ها با هم، با ساختار طرح جامع و با اقدامات از پیش انجام گرفته رعایت شود.
,برخی از این زیر پروژه ها که بعضا ۱۰۰ درصد نیز انجام شده و در درصد پیشرفت پروژه اصلی نیز تاثیر گذار بوده اند، در اولویت نبوده و بعضا ارتباطی نیز با اهداف ممتاز طرح جامع مالیاتی ندارند (مانند سامانه تجمیع قبوض و یا اجرای عملیاتی بخشودگی جرایم). به عبارت دقیق تر، یک ارزیابی کلی از طرح جامع مالیاتی حاکی از آن است که با اینکه در حال حاضر برخی اقدامات دستی و کاغذی پیشین،بصورت الکترونیک انجام می گیرد ولی در عمل، فرآیندها الکترونیک نشده تا بتواند تحقق اهداف مهم طرح جامع مانند رفع تبعیض مالیاتی، افزایش شفافیت و کاهش فرار مالیاتی را به دنبال داشته باشد.
,موضوع موتور ریسک و تعیین مودیان با ریسک بالا
,از دیگر موضوعات جدید و حائز اهمیت در طرح جامع مالیاتی از منظر جلوگیری از فرار مالیاتی می باشد که بر اساس اذعان مجریان طرح، ماژول مربوطه همچنان کارکرد عملیاتی ندارد. این مهم با توجه به الزام سازمان به تغییر شیوه های مالیات ستانی و شناسایی مودیان ریسک پذیر و صرفا رسیدگی و تعیین مالیات این گروه از مودیان حائز اهمیت ویژه ای می باشد. شایان ذکر است، عدم تکمیل این مرحله با توجه به مفاد ماده ۹۷ قانون مالیاتهای مستقیم می تواند نظام مالیاتی کشور را طی سال های پیش رو با مشکل اساسی روبرو سازد.
,هر طرحی دربردارنده پیمانکار، بهره برداران و ذینفعان می باشد که هر کدام به نحوی در ارتباط با تکمیل و اجرای طرح هستند و لذا انجام یک ارزیابی جامع از طرح، منوط به دسترس بودن بازخورد کلیه طرف های درگیر است. این در حالیست که گزارش های دریافتی در خصوص پیشرفت طرح جامع مالیاتی با اوصاف فوق، تنها از سوی مجری طرح جامع مالیاتی (در حال حاضر، معاونت فناوری های مالیاتی) بوده و هیچ گونه گزارش مستندی از سوی بهره برداران طرح (ادارات مالیاتی استان ها) که بصورت مستقیم با مودیان در ارتباطند و همچنین از سوی دیگر ذینفعان وجود ندارد. گزارشات میدانی حاکی از آن است که مودیان همچنان با ممیزان مالیاتی و با رویه های پیشین و در نتیجه چالش ها و مشکلات گذشته روبرو هستند.
,در ماههای اخیر دیوان محاسبات نیز به طرح جامع مالیاتی ورود کرده و خواستار شفاف سازی و ارائه گزارش پیشرفت آن شده بود.
,انتهای پیام
,منبع: فارس
,]
ارسال دیدگاه